Die neue Mitte der Wertschöpfung
Ein Beitrag von Klaus Weßing.
Einordnung September 2026: Der Beitrag entstand im März 2026. Einzelne Konjunktur- und Branchenzahlen werden nicht als aktuelle Gegenwartswerte fortgeschrieben. Dauerhaft relevant ist die strukturelle These: Wertschöpfung verschiebt sich innerhalb industrieller Geschäftsmodelle – von der reinen Fertigung stärker zu Software, Daten, Energiekompetenz, Services, Systemintegration und kundennahen Lösungen.
Worum es in diesem Beitrag geht
Die Fabrik bleibt materieller Kern industrieller Wertschöpfung. Doch ihre wirtschaftliche Stärke hängt zunehmend davon ab, welche zusätzlichen Wertpools ein Unternehmen beherrscht: Daten, Software, Betrieb, Service, Integration, Energieeffizienz und die Fähigkeit, Technik in wiederholbaren Kundennutzen zu übersetzen.
Die Ausgangsfrage des Beitrags bleibt unabhängig von einzelnen Monatswerten gültig: Selbst wenn Konjunkturindikatoren sich aufhellen, verändert sich die Struktur industrieller Wertschöpfung weiter. Entscheidend ist deshalb nicht nur, ob Produktion wächst, sondern wo im Geschäftsmodell künftig die attraktiven Erträge entstehen – und ob Unternehmen diese Wertpools selbst beherrschen.
Die Fabrik bleibt. Die Erträge verschieben sich.
Industrielle Wertschöpfung entsteht nicht mehr nur im physischen Herstellungsprozess. Ein wachsender Teil des wirtschaftlichen Ergebnisses hängt an Daten, Software, Energiekompetenz, Systemintegration, Betrieb und kundennahen Diensten. Die Maschine bleibt im Werk – aber ein größerer Teil der Differenzierung entsteht davor, darüber und danach.
Das bedeutet nicht, dass Produktion an Bedeutung verliert. Im Gegenteil: Ohne reale Produkte, Prozesse und Anlagen fehlt vielen digitalen Wertpools die Grundlage. Neu ist die Frage, wer die zusätzlichen Ebenen kontrolliert und ob der Hersteller selbst an ihnen verdient.
Im Automobil zeigt sich der Wertpool-Wandel besonders deutlich
Im Automobilsektor lässt sich die Verschiebung gut beobachten: Mechanik, Elektronik, Software, Batterie, Daten, digitale Dienste und Ladeökosysteme konkurrieren um einen größeren Anteil am wirtschaftlichen Ergebnis. Der Hersteller verliert nicht automatisch Wertschöpfung, wenn sich die Technologie verändert. Er verliert sie dort, wo andere Akteure die margenstarken Schnittstellen, Datenbeziehungen oder wiederkehrenden Dienste kontrollieren.
Die Managementfrage lautet deshalb nicht nur: Wie effizient bauen wir das Produkt? Sondern auch: Welche Wertpools rund um das Produkt wollen und können wir selbst beherrschen?
Im Maschinenbau entscheidet sich Wertschöpfung zunehmend nach dem Verkauf
Maschinenbauer verdienen traditionell an Konstruktion, Fertigung und Projektgeschäft. Zunehmend relevant werden jedoch digitale Services, Fernwartung, Zustandsdaten, Softwarefunktionen, Optimierungsdienste und performancebasierte Geschäftsmodelle. Wer nur die Maschine liefert, überlässt möglicherweise einen wachsenden Teil der späteren Wertschöpfung anderen Akteuren.
Der Schlüssel liegt deshalb darin, Produktivität nicht nur im Werk zu steigern, sondern aus der installierten Basis zusätzliche, wirtschaftlich belastbare Leistungen zu entwickeln.
Energie ist selbst Teil der Wertschöpfungsarchitektur
Energie ist nicht nur Kostenposition, sondern zunehmend eine Gestaltungsvariable industrieller Geschäftsmodelle. Verfügbarkeit, Preisstabilität, Lastmanagement, Eigenversorgung, Speicher und Abwärmenutzung beeinflussen Investitionen, Produktionsflexibilität und die Wettbewerbsfähigkeit energieintensiver Prozesse.
Unternehmen, die Energie nur als Einkaufsthema behandeln, verschenken Gestaltungsspielraum. Wer sie dagegen in Produktionssystem, Investitionsrechnung und Standortstrategie integriert, kann daraus einen eigenen Produktivitäts- und Resilienzhebel machen.
Außenhandel allein garantiert keine Wertschöpfungstiefe
Exportstärke bleibt wichtig. Sie sagt jedoch wenig darüber aus, welcher Anteil der Marge, des geistigen Eigentums, der Datenbeziehung und der späteren Services im Unternehmen verbleibt. Ein exportiertes Produkt kann industriell erfolgreich sein und dennoch einen wachsenden Teil seiner Wertschöpfung an Plattform-, Software- oder Infrastrukturpartner abgeben.
Für Deutschland wird deshalb nicht nur entscheidend sein, wie viel exportiert wird, sondern welche Funktionen entlang des gesamten Lebenszyklus eines Produkts im eigenen Wertschöpfungssystem bleiben.
KI muss mehr erzeugen als Effizienz
Künstliche Intelligenz kann Prozesse beschleunigen, Wissen zugänglich machen und Entscheidungen vorbereiten. Für die Wertschöpfung ist jedoch entscheidend, ob daraus nur interne Effizienz entsteht oder ein neues Leistungsversprechen für den Kunden.
Die größere Chance liegt dort, wo KI Produkte intelligenter macht, Services erweitert, Verfügbarkeit verbessert, Entwicklungszyklen verkürzt oder neue datenbasierte Geschäftsmodelle ermöglicht. Erst dann verschiebt sich KI von der Kostenstelle zur Wertschöpfungslogik.
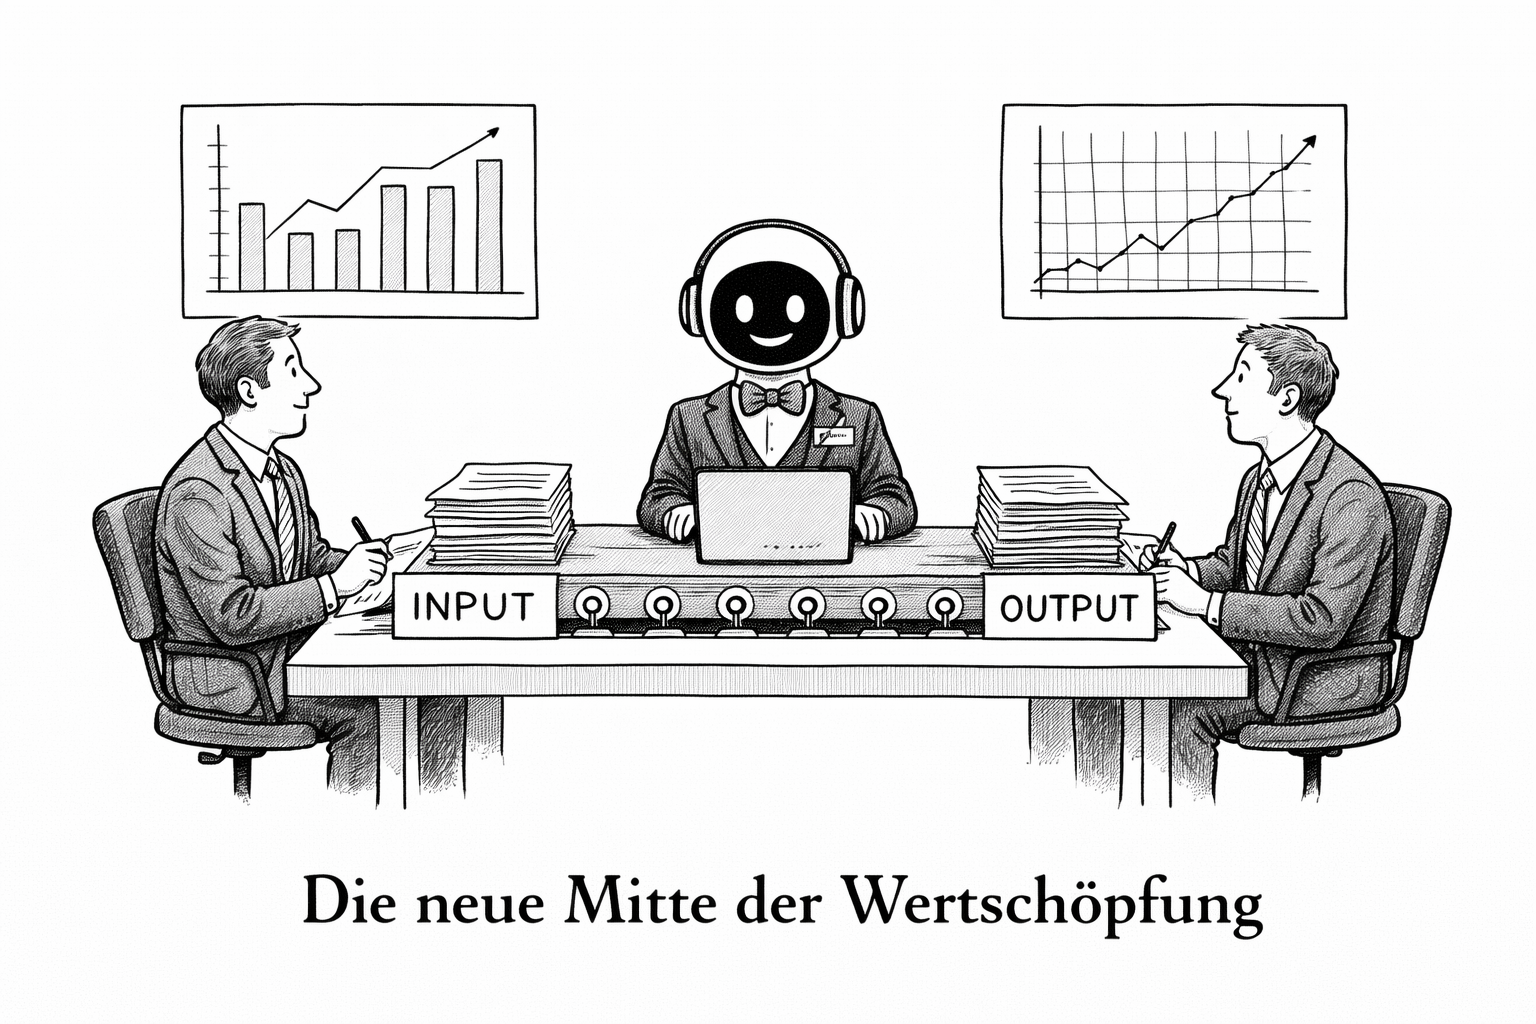
Die neue Mitte der Wertschöpfung
Die Fabrik bleibt der materielle Kern. Ihre wirtschaftliche Tragfähigkeit entscheidet sich jedoch an mehr Stellen als früher: bei Daten, Software, Energie, Service, Integration, Geschwindigkeit und Kundenzugang. Wer nur die physische Fertigung optimiert, kann produktiver werden und trotzdem Wertschöpfung verlieren.
Management-Check: Wo entstehen künftig Marge und Kontrolle?
- Produkt: Welche Funktionen des Produkts tragen künftig den größten Kundennutzen?
- Software & Daten: Wer besitzt die relevanten Daten, Schnittstellen und digitalen Funktionen?
- Service: Welche Leistungen entstehen nach dem Verkauf – und wer verdient daran?
- Energie: Ist Energie nur Kostenfaktor oder Teil der Produktions- und Standortstrategie?
- Integration: Wer verbindet Produkt, Software, Betrieb und Kundenprozess zu einem Gesamtsystem?
- Wiederholungsertrag: Welche Umsätze sind einmalig, welche wiederkehrend?
Fazit: Die neue Mitte der Wertschöpfung liegt nicht außerhalb der Produktion, sondern um sie herum. Erfolgreich sind Unternehmen, die den industriellen Kern mit den margen- und datenstarken Ebenen des Geschäfts verbinden.
Weiterführend bei INFPRO: Wertschöpfung, Wertschöpfungsmanagement, KI & Technologie und Digitaler Retrofit.
Bilder: KI-generierte Illustrationen, redaktionell ausgewählt von INFPRO.
Klaus Weßing
Vorstand infpro